Kredi kartları uzun süredir hayatlarımızın ayrılmaz bir parçası. Onsuz bir yaşam hayal etmek oldukça zor. Ancak teknoloji ilerliyor, dünya değişiyor. Her şeyin olduğu gibi kredi kartlarının da bir değişim geçirmesi kaçınılmaz. Peki gelecekte kredi kartlarının yerine ne kullanacağız? Bu soruyu yapay zekaya sorduk o da tek tek yanıtladı. Detaylara birlikte bakalım!
Dijital cüzdanlar dümene geçecek.
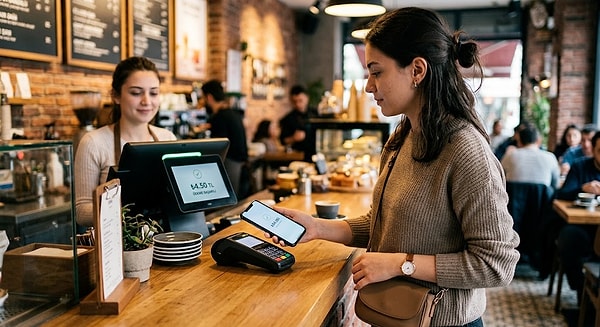
Apple Pay, Google Pay ve benzeri dijital cüzdanlar aslında kredi kartının fiziksel halini ortadan kaldırıp aynı ödeme deneyimini telefona taşıyor. Ancak gelecek nesil dijital cüzdanların yalnızca kart bilgilerini saklamakla kalması beklenmiyor. Banka hesapları, sadakat programları, kimlik doğrulama ve farklı ödeme yöntemlerinin tek bir yerde birleşmesi mümkün olabilir. Mobil cüzdanların özellikle genç kullanıcılar arasında hızla yayılması, bu dönüşümün şimdiden başladığını gösteriyor.
Banka hesabından doğrudan ödeme kredi kartının rakibi olacak.
Gelecekte alışveriş sırasında kredi kartı numarası girmek yerine doğrudan banka hesabından para gönderilmesi çok daha yaygın hale gelebilir. Hesaptan hesaba ödeme olarak bilinen bu sistemlerde arada klasik kart ağına ihtiyaç duyulmadan para doğrudan alıcıya aktarılabiliyor. Anlık ödeme altyapılarının gelişmesiyle işlemlerin saniyeler içinde tamamlanması da mümkün hale geliyor.
Biyometrik ödemeler kart yerine geçebilecek.
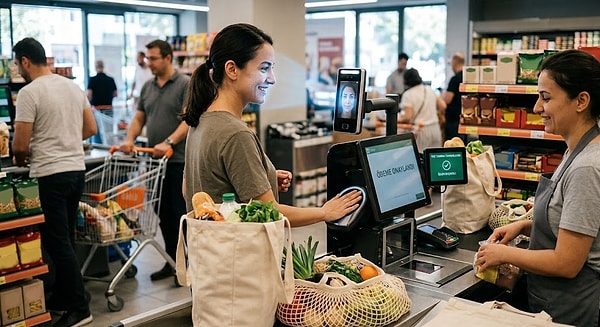
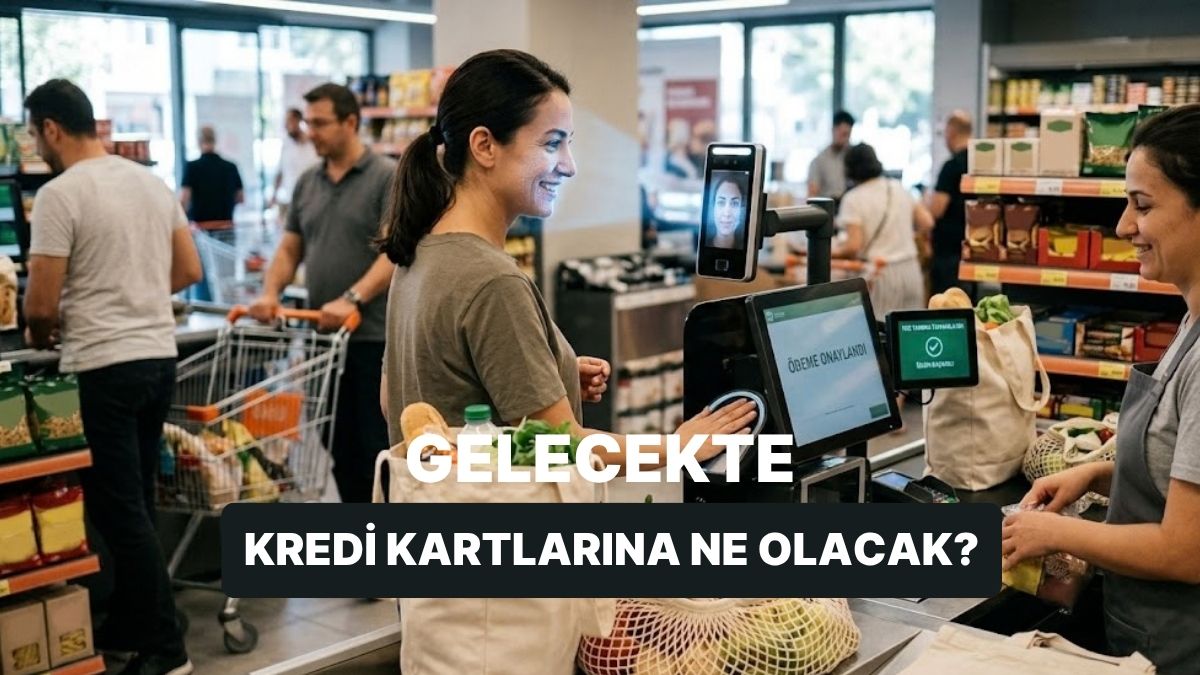
Bir gün kasada ödeme yapmak için telefon veya kart çıkarmak yerine yüzünü göstermek yeterli olabilir. Yüz, parmak izi, avuç içi veya başka biyometrik veriler güvenli kimlik doğrulama amacıyla ödeme sistemlerine entegre edilebilir. Böyle bir sistemde ödeme aracının taşınmasına gerek kalmaz çünkü kişinin biyometrik kimliği işlemi başlatan anahtar görevi görür. Ancak bu teknolojinin yaygınlaşması kişisel verilerin nasıl korunacağına duyulan güvene de bağlı olacak. Çünkü cüzdanı kaybetmek bir yana, yüzünü kaybetme ihtimali olmadığı için güvenlik çıtası da bambaşka bir seviyeye taşınacak.
Dijital merkez bankası paraları kredi kartından bağımsız bir ödeme düzeni yaratabilir.
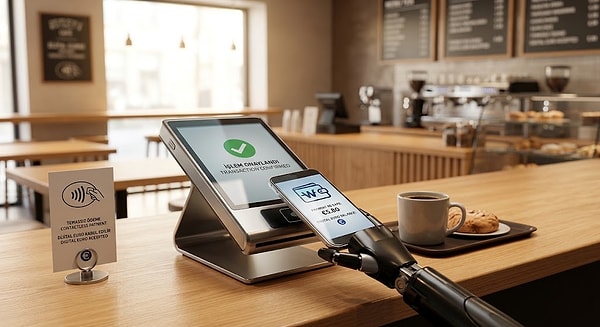
Merkez bankalarının çıkardığı dijital paralar, fiziksel paranın dijital karşılığı gibi çalışabilecek yeni bir ödeme seçeneği sunuyor. Dijital euro gibi projelerde amaç, merkez bankası parasını dijital ortamda günlük alışverişlerde kullanılabilir hale getirmek. Böyle bir sistem hayata geçtiğinde kullanıcıların yalnızca özel şirketlerin ödeme ağlarına bağlı kalmadan dijital para kullanabilmesi mümkün olabilir. Dijital merkez bankası paralarının banka hesabına ihtiyaç duymadan dijital cüzdanda tutulabilmesi de üzerinde çalışılan modeller arasında bulunuyor.
Sabit değerli dijital paralar internet alışverişlerinin yeni ödeme katmanına dönüşebilir.
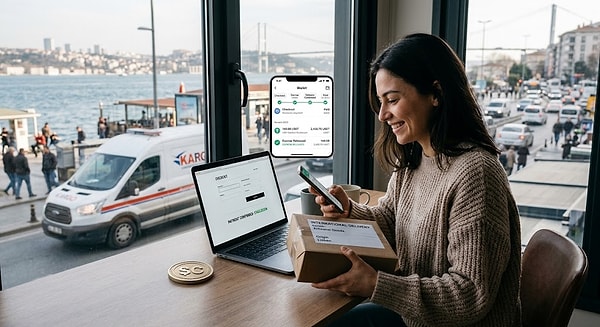
Sabit değerli dijital paralar, değerlerini belirli bir para birimine veya varlığa bağlamayı amaçlayan dijital varlıklar olarak ödeme dünyasında giderek daha fazla tartışılıyor. Özellikle internet üzerinden yapılan uluslararası ödemelerde hızlı ve programlanabilir işlemler sunmaları nedeniyle dikkat çekiyorlar. Örneğin gelecekte bir ürün satın alındığında ödeme, ürün gerçekten teslim edilene kadar bekletilip teslimat onaylandıktan sonra satıcıya aktarılabilir. Böylece ödeme işlemin koşullarını otomatik olarak takip eden bir yapıya dönüşebilir.
Alışveriş sırasında sonradan ödeme sistemleri kredi kartının taksit işlevini üstlenebilir.
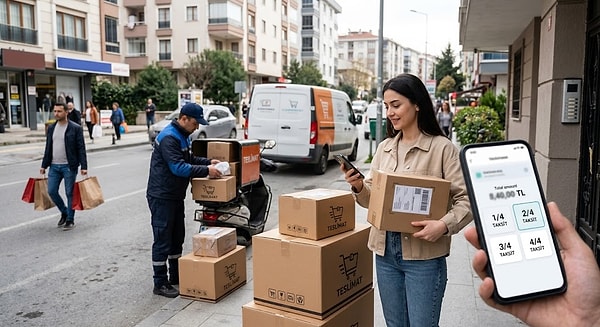
Kredi kartlarının en önemli özelliklerinden biri yalnızca ödeme yapmak değil, harcamayı geleceğe erteleyebilmek. Sonradan ödeme sistemleri de tam olarak bu noktaya oynuyor. Kullanıcı alışverişi gerçekleştirip ödemeyi daha sonra veya belirli taksitlerle yapabiliyor ve bu yöntem özellikle elektronik ticarette giderek daha fazla kullanılıyor. Dünya genelinde sonradan ödeme sistemleri 2025 yılında elektronik ticaret işlemlerinin yaklaşık yüzde 4'ünü oluşturdu. Bu model büyümeye devam ederse kredi kartlarının özellikle taksit ve kısa vadeli finansman işlevinin önemli bir bölümünü devralabilir.
Akıllı cihazlar ödeme yapmayı görünmez bir işleme dönüştürebilir.
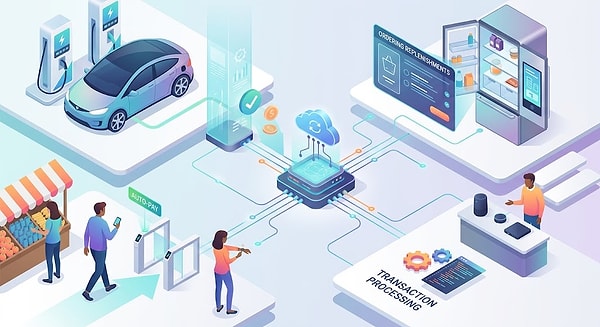
Gelecekte ödeme yapmak için herhangi bir cihazı kasaya uzatmak bile gerekmeyebilir. Akıllı saatler, telefonlar, otomobiller ve internete bağlı diğer cihazlar ödeme sistemlerine doğrudan bağlanabilir. Örneğin bir otomobil yakıt alındığını algılayıp ödeme işlemini otomatik olarak gerçekleştirebilir veya akıllı buzdolabı eksilen ürünleri sipariş edip parasını kendisi ödeyebilir. Böyle bir düzende ödeme, kullanıcının ayrıca gerçekleştirdiği bir eylem olmaktan çıkıp arka planda çalışan otomatik bir sürece dönüşür. Kredi kartı burada tamamen ortadan kalkmasa bile kullanıcı açısından görünmez hale gelebilir.